N26 — La banque qu'on adore
N26 AGFinanceVérifié
- 14.92K Avis
- 4,1
- Téléchargements
- 10 000 000+
- Prix
- Free
Captures d’écran
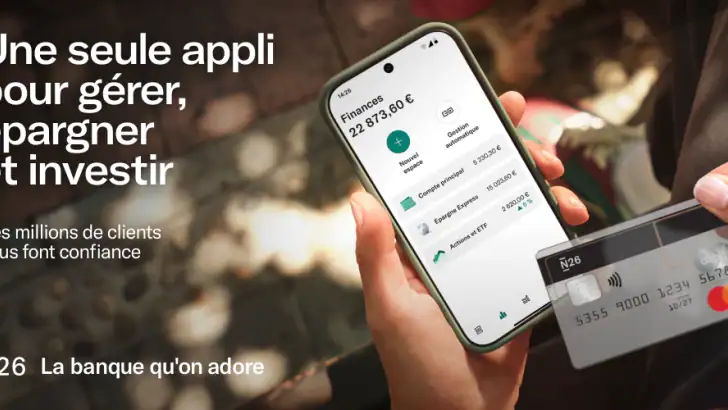
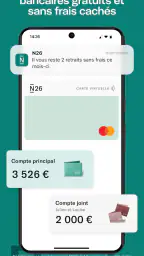
 Analyse par Appwesome
Pour juger une banque sur téléphone, je ne commence pas par ses promesses : je pense à une journée ordinaire. Le salaire arrive, quelques achats passent, une facture tombe, puis je veux mettre un peu d’argent de côté sans perdre le fil. C’est dans ce genre de routine que N26 prend son sens : une application financière de N26 AG conçue pour consulter et organiser son argent depuis le mobile, plutôt qu’un simple écran de solde. Elle est gratuite au téléchargement, classée PEGI 3 et existe sur Android à partir de la version 9. La fiche de l’application affiche une note moyenne de 4,1 sur près de 158 000 évaluations, ce qui donne une indication de sa popularité, pas une garantie que chaque besoin bancaire sera couvert.
Partir de ses habitudes, pas d’une promesse
Si vous utilisez déjà une banque traditionnelle, la vraie question n’est pas de savoir si une appli paraît plus moderne, mais si elle simplifie les gestes que vous faites chaque semaine. Je commencerais par repérer ceux qui comptent le plus : vérifier une opération après un achat, effectuer un virement, séparer une épargne d’un budget courant ou retrouver rapidement le contrôle de sa carte. La présentation de N26 met ces usages au premier plan et son approche mobile peut convenir à quelqu’un qui préfère gérer ses finances au fil de la journée plutôt que de se connecter à un site bancaire sur ordinateur.
Le changement mérite toutefois un peu de préparation. Avant de faire d’une banque mobile son compte principal, je dresserais la liste des paiements qui dépendent actuellement de mon compte, comme les prélèvements et les virements réguliers, puis je vérifierais lesquels doivent être déplacés. C’est moins spectaculaire que l’ouverture d’un compte, mais c’est ce qui évite qu’un abonnement continue à être payé depuis l’ancienne banque alors que le budget quotidien a déjà été basculé. Pour tester l’organisation de l’application, on peut commencer par un usage limité, puis élargir progressivement si les opérations importantes s’y retrouvent bien.
Une banque dans votre poche
Imaginez une banque où vous n'avez plus besoin de vous déplacer pour ouvrir un compte ou gérer vos finances. N26 vous permet de faire tout cela sans quitter votre canapé. L'inscription est un jeu d'enfant. En quelques clics, vous pouvez créer un compte, et hop, vous voilà client. Tout se fait en ligne, de l'inscription à la réception de votre carte bancaire. C'est rapide et sans tracas.
Une application intuitive
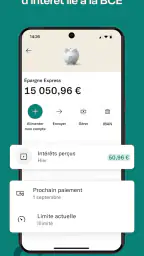
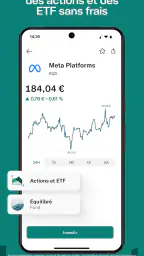
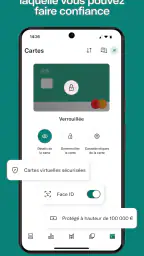
L'interface de l'application est un vrai bonheur. Elle est claire, colorée, et surtout, très intuitive. Pas besoin d'être un expert en technologie pour s'y retrouver. Toutes les fonctionnalités sont bien organisées, et vous pouvez accéder à tout en quelques taps. Que ce soit pour vérifier votre solde, effectuer un virement ou bloquer temporairement votre carte, tout est à portée de main.
Dans un usage quotidien, je trouve utile de traiter la notification d’un paiement comme un petit point de contrôle, et non comme une preuve que tout le budget est encore disponible. Après un achat inhabituel, l’alerte permet de repérer vite une opération à examiner ; pour faire le bilan, mieux vaut ensuite parcourir les mouvements et rapprocher les dépenses des factures attendues. Cette habitude est particulièrement pratique quand plusieurs paiements passent dans la même journée : elle réduit le temps entre une dépense et le moment où l’on s’en souvient, sans remplacer une vérification attentive.
Des fonctionnalités qui font la différence
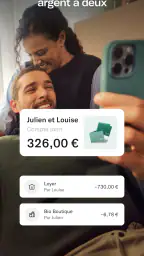
Ce que j'aime particulièrement, ce sont les notifications instantanées. À chaque fois que vous effectuez une transaction, vous recevez une alerte immédiate. Cela vous permet de garder un œil constant sur vos dépenses. De plus, l'application propose une fonctionnalité "Spaces", qui vous permet de créer des sous-comptes pour mieux gérer vos économies. Parfait pour ceux qui aiment organiser leurs finances.
Autres articles à lire
Tous les articles
 Google Play Livres
Quitter Kindle pour Google Play Livres : changer de bibliothèque, pas seulement d’application
Changer de bibliothèque numérique ne se résume pas à changer d’application. Voici ce que Google Play Livres simplifie, ce qu’il faut réapprendre et ce qu’on risque de laisser derrière soi.
Lire l’article: Quitter Kindle pour Google Play Livres : changer de bibliothèque, pas seulement d’application
 SHEIN-Achat en ligne
SHEIN capte le regard, mais peine à guider ses clientes
Entre catalogue foisonnant, relances visibles et repères parfois fragiles, l’application transforme le lèche-vitrine en parcours rapide, mais pas toujours serein.
Lire l’article: SHEIN capte le regard, mais peine à guider ses clientes


Pour tirer davantage parti de Spaces, je leur donnerais des objectifs concrets plutôt que des noms vagues : par exemple, distinguer une dépense prévue d’une réserve que je préfère ne pas toucher. Cette séparation visuelle peut aider à ne pas confondre l’argent mis de côté avec le montant disponible pour les achats du jour. Elle ne fait pas le travail d’un budget à votre place : il faut encore décider combien transférer et à quel rythme. Mais pour une personne qui a du mal à laisser son épargne sur le même solde que ses dépenses, cette séparation peut rendre la décision plus tangible.
Un scénario réaliste serait celui d’un mois où le revenu arrive avant plusieurs dépenses connues. Je consulterais les opérations, mettrais de côté une somme correspondant à un objectif dans un Space, puis garderais le reste comme repère pour les achats et les paiements à venir. En cours de semaine, les notifications signaleraient les mouvements, tandis qu’un coup d’œil au solde et aux opérations m’aiderait à voir si le plan tient toujours. Le bénéfice n’est pas de prédire chaque dépense, mais de rendre plus visible l’écart entre l’argent déjà affecté et celui qui reste réellement flexible.
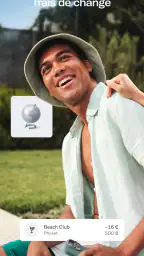
Et si vous voyagez souvent, vous allez adorer. Les paiements à l'international sont sans frais supplémentaires, ce qui est un énorme plus. Fini les mauvaises surprises à la fin du mois en rentrant de voyage.
Pour un déplacement, je préparerais aussi une petite routine avant de partir : vérifier que la carte est accessible, savoir où se trouve le réglage de blocage et garder un autre moyen de paiement séparé. La simplicité des paiements à l’étranger est appréciable, mais elle ne supprime pas les imprévus liés à une carte égarée, à une opération à contrôler ou à un commerçant qui refuse un moyen de paiement. Une application bancaire est plus rassurante quand on sait déjà où trouver les commandes utiles, plutôt que de les chercher dans l’urgence au comptoir.
La sécurité avant tout
Quand on parle de banque en ligne, la sécurité est toujours une préoccupation majeure. Avec N26, vous pouvez être rassuré. L'application utilise des protocoles de sécurité avancés pour protéger vos données. De plus, vous avez un contrôle total sur votre carte bancaire. Besoin de la bloquer temporairement ? Un simple clic suffit. Vous pouvez également définir des limites de dépenses pour éviter les excès.
Je vois le blocage temporaire comme une commande à connaître avant d’en avoir besoin : si la carte disparaît quelques minutes, on peut agir depuis l’application au lieu d’attendre de retrouver ses affaires pour décider quoi faire. Les limites de dépenses, elles, sont plus utiles lorsqu’on les règle en fonction d’un risque ou d’un usage précis que lorsqu’on les change constamment. Une protection bien pensée doit rester compréhensible ; je prendrais donc le temps d’examiner les réglages disponibles et de choisir ceux que je peux suivre sans transformer chaque paiement en source d’inquiétude.
La fonction d'authentification à deux facteurs ajoute une couche supplémentaire de sécurité, ce qui est toujours un plus pour protéger vos finances.
Ce qui se passe entre l’application et le reste de votre vie
Une banque ne travaille pas seule : elle doit s’intégrer aux habitudes déjà en place. Le passage à N26 implique donc de penser aux virements entrants, aux prélèvements et aux personnes qui vous remboursent, pas seulement à l’écran d’accueil. Je ferais le transfert par étapes et garderais l’ancienne organisation disponible le temps de vérifier que les paiements essentiels arrivent bien au bon endroit. C’est un compromis un peu moins net qu’un basculement immédiat, mais plus prudent lorsqu’on dépend du compte pour des échéances fixes.
La comparaison avec une banque traditionnelle dépend surtout de votre manière de demander de l’aide. N26 privilégie le pilotage sur mobile et un parcours centré sur l’application ; une banque avec agence peut être plus adaptée si vous aimez parler en personne à un conseiller ou si vos démarches réclament souvent un accompagnement direct. À l’inverse, si vous effectuez surtout des opérations courantes et consultez votre compte depuis votre téléphone, l’approche mobile peut sembler plus naturelle. Je ne choisirais pas uniquement sur l’apparence : la disponibilité des services dont vous avez réellement besoin doit peser davantage que la modernité de l’interface.
Elle se distingue aussi d’un simple outil de suivi budgétaire. Une appli de budget peut aider à examiner des comptes existants sans devenir votre banque principale ; ici, l’intérêt est de rapprocher la consultation, les opérations et l’organisation de l’argent dans le même espace. Cela peut réduire les allers-retours entre plusieurs applications, mais ne garantit pas à lui seul une vue parfaite de toutes vos finances si une partie de votre argent reste ailleurs. Pour quelqu’un qui partage ses dépenses entre plusieurs établissements, il faut donc se demander si cette centralisation partielle suffit à sa routine.
La page de l’application indique une sortie le 23 janvier 2015 et la version 4.49.1. Ces repères montrent qu’il s’agit d’un produit installé dans le temps et régulièrement identifié par une version, mais ils ne disent pas si chaque fonction répondra à votre situation particulière. Avec plus de 10 millions d’installations et environ 15 000 avis écrits, N26 est loin d’être une curiosité confidentielle. Je garderais néanmoins la même méthode que pour tout service financier : tester les gestes essentiels, comprendre les conditions de compte qui s’appliquent à mon cas et ne pas confondre popularité et adéquation personnelle.
Un service utile, avec des limites à accepter
Il y a une différence entre une interface agréable et une solution adaptée à tous. Si vous avez besoin d’un interlocuteur en agence, si vous préférez gérer vos opérations sur ordinateur ou si votre organisation repose sur des services bancaires très spécifiques, une autre banque peut mieux convenir. De même, recevoir des notifications ne suffit pas à tenir un budget : il faut encore interpréter les mouvements, anticiper les dépenses fixes et garder une marge pour les imprévus. N26 rend certains contrôles plus immédiats, mais la discipline financière reste votre affaire.
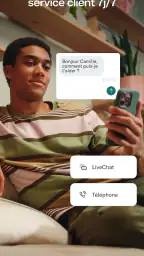
Le support par chat directement dans l’application est pratique quand on souhaite poser une question sans chercher un numéro ou se déplacer. En revanche, un échange écrit ne conviendra pas à tout le monde, surtout si l’on préfère expliquer une situation complexe à voix haute. Mon conseil serait de repérer le chemin d’accès à l’assistance avant d’en avoir besoin et de formuler une demande précise, avec le contexte utile. Pour un problème urgent lié à une carte ou à une opération, connaître déjà les commandes de l’application peut faire gagner du temps, tandis qu’une question plus délicate peut exiger davantage d’échanges.
Il faut aussi distinguer le contrôle d’une carte de la résolution d’un problème bancaire. La possibilité de la bloquer temporairement donne une action immédiate, mais elle ne remplace pas le suivi d’une opération contestée ni les démarches nécessaires après une perte. Je ne considérerais donc pas la présence d’un bouton de sécurité comme une raison de négliger les précautions habituelles : surveiller les mouvements, protéger l’accès au téléphone et conserver une solution de paiement de secours restent des réflexes sensés, particulièrement en voyage.
À qui je la conseillerais
Je la recommanderais d’abord à quelqu’un qui aime faire ses opérations courantes au téléphone, veut voir rapidement ce qui vient de sortir et apprécie de séparer une part de son argent pour un objectif. Elle peut aussi intéresser une personne qui voyage et souhaite profiter des paiements à l’international sans frais supplémentaires. Pour un usage secondaire, elle peut servir à isoler certaines dépenses ou à expérimenter une organisation plus claire, à condition de vérifier que les opérations visées s’intègrent bien à ses habitudes.
Je serais plus prudent pour une personne qui veut tout déléguer à un conseiller, a besoin d’un suivi en face à face ou souhaite que l’application décide à sa place comment épargner. Même une interface simple demande de vérifier les virements, de garder un œil sur les échéances et de comprendre les réglages. Si vous recherchez avant tout un outil de planification détaillé plutôt qu’un compte bancaire piloté depuis un mobile, une application spécialisée peut compléter votre organisation, ou une banque plus proche de vos préférences peut être un meilleur choix.
Avant de vous lancer, posez-vous trois questions très concrètes : est-ce que je peux déplacer sans difficulté mes paiements récurrents, est-ce que je suis à l’aise avec une relation bancaire principalement dans l’application, et est-ce que Spaces correspond à une façon d’épargner que je vais réellement maintenir ? Les réponses comptent plus que l’enthousiasme du premier jour. Si vous hésitez, commencer par une partie limitée de votre gestion vous permettra de juger le parcours avec vos propres dépenses, sans bouleverser toute votre organisation d’un seul coup.
Mon avis après avoir suivi le parcours
En conclusion, si vous cherchez une banque moderne, flexible et facile à utiliser, N26 est une excellente option. Avec ses fonctionnalités innovantes, sa sécurité renforcée et son support client de qualité, cette application a tout pour plaire. Alors, êtes-vous prêt à sauter le pas et à rejoindre la banque du futur ?
Mon verdict est positif pour une raison simple : l’application met l’accent sur des gestes que l’on répète vraiment, comme consulter un solde, suivre un paiement, organiser une réserve et garder la main sur sa carte. Ce parcours peut donner une sensation de maîtrise plus immédiate qu’une gestion faite surtout depuis un ordinateur. Mais la meilleure banque n’est pas forcément celle qui rassemble le plus de commandes sur un écran ; c’est celle qui s’accorde avec vos paiements, votre besoin d’accompagnement et votre façon de prendre des décisions.
Je la choisirais si le mobile est déjà mon point d’entrée pour gérer mon argent et si je suis prêt à vérifier moi-même que les opérations importantes suivent le bon chemin. Je chercherais ailleurs si le contact humain en agence est essentiel ou si mon quotidien bancaire dépend de services que je ne peux pas remplacer facilement. N26 mérite donc d’être envisagée comme une vraie option de gestion, pas comme une solution magique : essayez d’abord les usages qui comptent pour vous, puis décidez si le confort gagné vaut le changement d’habitudes.
À la une
- Interface intuitive et conviviale.
- Support client réactif et efficace.
- Frais de gestion très compétitifs.
- Fonctionnalités de sécurité avancées.
- Notifications en temps réel pour chaque transaction.
Limitations
- Options de prêt limitées.
- Pas de service client téléphonique.
- Disponibilité limitée hors Europe.
- Certaines fonctionnalités payantes.
- Pas de dépôt de chèques possible.
Foire aux questions
01Qu'est-ce que N26 et comment fonctionne-t-elle ?
N26 est une banque en ligne innovante qui propose des services bancaires entièrement numériques. Elle vous permet de gérer vos comptes, effectuer des virements, et suivre vos dépenses directement via une application mobile intuitive. L'inscription est rapide et se fait entièrement en ligne, sans paperasse.
02Quels sont les frais associés à l'utilisation de N26 ?
N26 propose plusieurs types de comptes, allant d'options gratuites à des comptes premium avec des frais mensuels. Les comptes gratuits offrent des fonctionnalités de base, tandis que les comptes premium incluent des avantages supplémentaires comme des assurances et des retraits gratuits à l'étranger.
03N26 est-elle sécurisée pour effectuer des transactions bancaires ?
Oui, N26 intègre des protocoles de sécurité avancés, y compris l'authentification à deux facteurs et des notifications instantanées pour toute activité sur votre compte. De plus, les utilisateurs peuvent verrouiller ou déverrouiller leur carte instantanément via l'application en cas de perte ou de vol.
04Comment puis-je ouvrir un compte chez N26 ?
Pour ouvrir un compte chez N26, il suffit de télécharger l'application, remplir un formulaire en ligne et vérifier votre identité via un appel vidéo ou une photo d'identité. Le processus est simple et rapide, prenant généralement moins de 10 minutes pour être complété.
05Quels sont les avantages d'utiliser N26 par rapport à une banque traditionnelle ?
N26 offre une flexibilité et une commodité accrues grâce à sa plateforme entièrement numérique. Les utilisateurs bénéficient de notifications en temps réel, d'une gestion facile des finances et de frais de transaction souvent inférieurs à ceux des banques traditionnelles, ce qui peut être particulièrement avantageux pour les voyageurs.
N26 — La banque qu'on adore dans d’autres langues
